

借金返済を早く終わらせたいのに、毎月払っても残高がほとんど減らない。そんな状態を抜けるには、気合いより先に「追加借入を止める」「返済計画を数字にする」「固定費を下げる」「収入を少し増やす」の順で整理する必要があります。
私は借金1,000万円超を抱え、任意整理後も毎月約8万円を返済しています。この記事では、その実体験をもとに、借金の返済方法・返済計画・返済シミュレーションをまとめました。
- 自力返済を早めるために今日できること
- 月4,000〜5,000円の副収入でも意味がある理由
- 借り換えできない場合の考え方
- 借金を返済できないときの相談先
生活費や税金まで足りない人は、返済速度より生活の維持が先です。お金が1円もないときに今日できることから確認してください。
借金返済を早く終わらせる方法1:追加借入を止める
債務者にとって精神的に苦しいことの1つに「追加借入」があります。
追加借入に至るのは、おそらく私のように、収入で支出をカバーできていないからです。
収入の範囲内で生活するために今すぐ取り組むべきことは次の通りです。
月々の固定費を全て洗い出す
毎月固定で支払っている費用をすべてリストアップし、削れる部分はないか検討します。
例えば、サブスク、携帯プラン、保険の見直しなどが考えられます。一度見直すと半永久的に効果が出るので、影響はとても大きいです。
固定費を見直し例:嬉しい効果!
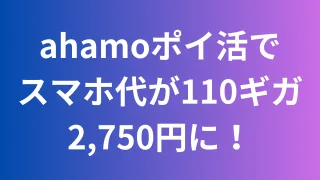
私は携帯プランがahamoで、Wi-Fi固定回線代わりに大盛りオプションを付帯しています。
固定回線を契約するよりは断然安いです。それでも料金が本体代と合わせて8,000円を超えるのは、正直高いなあと思っていました。
半分諦めつつ情報収集していると、ahamoポイ活が私にぴったりだということが判明!
大盛りオプション契約前よりも料金を抑えることに成功しています。
このように何かしら定期的に固定費の見直しをすることで、節約できる項目があるかもしれません。特に引っ越しや転職など、ライフスタイルに変化がある際は固定費見直しをお勧めします。
月単位の変動費を収入の範囲内に抑える
食費や交通費などの変動費は、収入の範囲内で収めるよう調整します。
毎日使った額を家計簿に記録して、累積で今月いくら使っているかを意識するだけでOK。
借金の返済計画を作る:毎月いくら返せるか固定する
生活に必要な金額がわかったら、次にいくらまで返済に回せるかを調整します。
この時点で全く返済に回せる資金がない場合、今後の返済継続ははっきり言って厳しいです。
もし毎月赤字が解消できないようであれば、債務整理も検討すべきかもしれません。
PR|返済を続けること自体が難しいなら
新しく借りてつなぐ前に、借金問題に特化した弁護士へ相談する
毎月の赤字が解消できず、返済のための追加借入を考えているなら、自力返済だけに固執しない選択肢もあります。イストワール法律事務所は、任意整理・個人再生・自己破産などの借金問題を全国から相談できます。
※相談しただけで借金が減ることを保証するものではありません。費用・手続き・生活への影響を確認し、納得してから判断してください。

収入が足りない場合、いくら必要か算出する
あといくら収入が増えれば、安定的に返済を続け、無理なく生活できるのか考えてみましょう。
場合によっては転職を考えることも1つです。
副収入を得る
可能であれば、月に1度でも働く時間を増やし、返済資金を補填しましょう。
スキマバイトやポイ活など、使えるものは全て使いましょう。
たとえば月8万円を返しているなら、月1回のスキマバイトやポイ活で作った4,000〜5,000円を、最初から「返済専用のお金」にしてしまう方法もあります。小さく見えても、年間なら約5万〜6万円です。
PR|返済に回す小さなプラスを作る
働く時間を増やせない日は、ECナビで少額を積み上げる
アンケートや買い物など、空き時間にできる方法があります。即金や高収入ではありませんが、「貯まった分は全額返済へ」と先に用途を決めておくと、使ってしまうのを防ぎやすくなります。
※ポイントの獲得・交換条件は公式サイトで確認してください。生活費や返済期限が迫っているときの即金手段ではありません。

借金返済方法の基本:金利の高い借金から返す
もしも借入先が複数ある場合、約定返済以外はなるべく金利の高いものから優先的に返済し、元金を減らしていきましょう。
借金返済シミュレーションで金利差を確認する
現在、借入の上限金利は20%です。(参考:日本貸金業協会)
消費者金融では借入が簡単な一方、上限金利付近で融資されています。
もし銀行系カードローンの審査がまだであれば、借換を検討することも1つです。
ちなみに私が一番初めに契約した銀行系カードローンは、借入枠120万円で金利が7%弱でした。(現在も返済中)
仮に100万円を5年間で返済するとして、金利18%と金利7%ではこのくらい差がでます。
| 7% | 18% | |
| 利息額 | 188,025円 | 523,541円 |
| 毎月返済金額 | 19,802円 | 25,394円 |
実際は元本100万円以上で金利はもう少し下がるようなので、あくまでも参考値としてください。カードローンについても同様、融資条件によって金利は変動します。
借り換えできない・任意整理済みの場合
もし現時点で借換ができない場合でも、信用情報を地道に積み上げていきましょう。
将来的に借換やローンの見直しがしやすくなる可能性があります。
返済の遅れがないように、着実に返済を続けていくことが重要です。
借金を返済できないときは相談を先延ばしにしない
借金で辛いのは、残高そのものだけではありません。返せなくなる不安や、支払日のたびに生活が崩れる状態が続くことです。
追加借入をせずに返済を続けられるなら、固定費・返済計画・副収入を一つずつ見直します。一方、返済のために新しく借りる、生活費や税金を滞納する、督促を無視している状態なら、自力返済だけに固執しないでください。
私自身の経緯は借金1,000万円超の返済ブログ、税金を後回しにした結果は税金滞納で生命保険を差し押さえられた体験にまとめています。
借金返済のよくある質問
借金返済を早く終わらせる方法は?
追加借入を止め、毎月の返済可能額を固定し、金利と残高を一覧化します。そのうえで固定費の削減や副収入を返済専用にすると、元金を減らしやすくなります。
借金の返済計画はどう作る?
手取り収入から家賃・光熱費・食費・税金など生活維持に必要な額を引き、毎月無理なく続けられる金額を決めます。臨時収入を前提にせず、通常月だけで成立する計画にします。
借金返済シミュレーションで見るべき項目は?
残高、金利、毎月返済額、完済までの期間、支払利息の総額を確認します。返済額を増やした場合に、期間と利息がどれだけ変わるかも比較してください。
借金を返済できないときはどこへ相談する?
借入先へ返済条件を相談するほか、法テラス、弁護士、司法書士などの専門家へ相談できます。すでに滞納している場合は、督促を放置せず早めに連絡してください。


